Courtier en assurances indépendant
La finance qui s’adapte à vos ambitions.
Épargne, assurance vie, retraite, prévoyance : je vous aide à faire les bons choix, en France comme au Luxembourg. Avec une règle simple : expliquer avant de conseiller.
ORIAS n° 24000253 · Conseiller en investissement financier (agrément en cours)
La finance fait souvent peur parce qu’elle est mal expliquée.
Pourtant, assurance vie, épargne ou investissement ne sont que des outils pour atteindre des objectifs simples : préparer l’avenir, protéger sa famille et faire grandir son patrimoine. Mon rôle est de démystifier ces sujets, de les rendre accessibles et compréhensibles.
Mon approche
Comprendre avant de conseiller.
Un placement n’a de valeur que s’il est compris. Mon objectif : que vous sachiez pourquoi une stratégie est mise en place, comment elle fonctionne et quels sont les risques associés.
 01
L’audit patrimonial
Tout commence par l’écoute. Nous analysons votre situation, vos projets et vos priorités pour établir un diagnostic clair et complet.
 02
Une stratégie sur-mesure
À partir de votre profil, nous construisons une stratégie cohérente avec vos objectifs : épargne, investissement, retraite, transmission, protection. Aucune solution « toute faite ».
 03
Un suivi dans la durée
Votre patrimoine évolue, votre stratégie aussi. Un point au moins une fois par an pour ajuster vos solutions et vérifier qu’elles restent adaptées.
Mes services
Le courtage en assurance de personnes, en France et au Luxembourg.
Je sélectionne pour vous les solutions les plus adaptées, auprès d’assureurs reconnus, plutôt que d’imposer un produit unique.
Bien choisir son assurance vie
L’assurance vie est aujourd’hui l’un des outils les plus efficaces pour structurer son épargne et développer son patrimoine dans le temps.
Mais tous les contrats d’assurance vie ne se valent pas.
Supports d’investissement, frais de gestion, fiscalité, options d’arbitrage… chaque détail peut avoir un impact réel sur la performance d’un placement.
Mon rôle est donc de vous accompagner pour :
- choisir un contrat d’assurance vie adapté à votre situation
- structurer votre épargne de manière cohérente
- sélectionner les supports d’investissement adaptés à votre profil
- ajuster la stratégie au fil du temps selon vos objectifs
Toujours avec la même approche : comprendre avant d’investir.
L’assurance vie luxembourgeoise
Pour les patrimoines plus importants, un contrat luxembourgeois offre un cadre de protection et une liberté de gestion que les contrats classiques n’ont pas.
Elle offre un cadre reconnu en Europe et permet d’accéder à des solutions de gestion plus larges que les contrats traditionnels.
Elle permet notamment :
- une protection renforcée des actifs
- un accès à une grande diversité de supports d’investissement
- une gestion patrimoniale plus souple
C’est une solution souvent utilisée pour diversifier son patrimoine et structurer son capital dans la durée.
Assurance emprunteur
Lors d’un projet immobilier, l’assurance emprunteur joue un rôle essentiel.
Elle protège l’emprunteur et sa famille en cas d’aléas de la vie, comme :
- une incapacité de travail
- une invalidité
- un décès
Beaucoup de personnes ne le savent pas, mais il est souvent possible d’optimiser cette assurance en choisissant une solution mieux adaptée à sa situation.
Mutuelle & prévoyance
La prévoyance permet de protéger son revenu et sa famille face aux imprévus.
Un arrêt de travail, une invalidité ou un accident peuvent rapidement fragiliser une situation financière.
Mettre en place une protection adaptée permet de sécuriser son niveau de vie et celui de ses proches, tout en anticipant les aléas de la vie.
Payer moins d’impôts en préparant sa retraite
Avec le Plan Épargne Retraite (PER), les sommes que vous versez peuvent être déduites de votre revenu imposable.
Vous vous constituez un capital pour la retraite, et vous réduisez votre impôt l’année du versement.
Mais un avantage fiscal ne doit jamais être le seul critère de choix. Mon rôle est de vous aider à :
- vérifier si une solution est réellement intéressante dans votre situation
- mesurer l’économie d’impôt possible
- comprendre les contreparties, comme la disponibilité de l’épargne
L’objectif : payer moins d’impôts, oui, mais sans bloquer inutilement votre épargne.
Les déductions fiscales luxembourgeoises
Imposé au Luxembourg ? Prévoyance-vieillesse, assurance, épargne-logement : plusieurs contrats ouvrent droit à des déductions.
La législation luxembourgeoise permet, sous conditions et dans certaines limites, de déduire de son revenu imposable une partie des sommes versées sur ces contrats.
Ces dispositifs sont souvent méconnus, alors qu’ils permettent de préparer sa retraite, d’acheter sa résidence ou de protéger sa famille tout en réduisant son impôt.
Je vous aide à identifier les dispositifs auxquels vous avez droit et à choisir les contrats les plus adaptés à votre situation.
Trésorerie d’entreprise
Faire travailler la trésorerie de votre société plutôt que de la laisser dormir.
Une entreprise dispose souvent de liquidités qui ne sont pas utilisées immédiatement. Laissées sur un compte courant, elles ne rapportent rien.
Des solutions comme le contrat de capitalisation permettent de placer cette trésorerie excédentaire, avec un niveau de risque adapté et en gardant une disponibilité des fonds.
- analyse des besoins de trésorerie à court et moyen terme
- choix d’un équilibre entre sécurité et rendement
- suivi régulier des placements
Une approche pensée pour les dirigeants qui veulent optimiser la gestion de leur société.
Conseil & audit patrimonial
Un diagnostic complet de votre situation et de vos contrats existants, réalisé sans frais, avant toute recommandation.
Qui suis-je
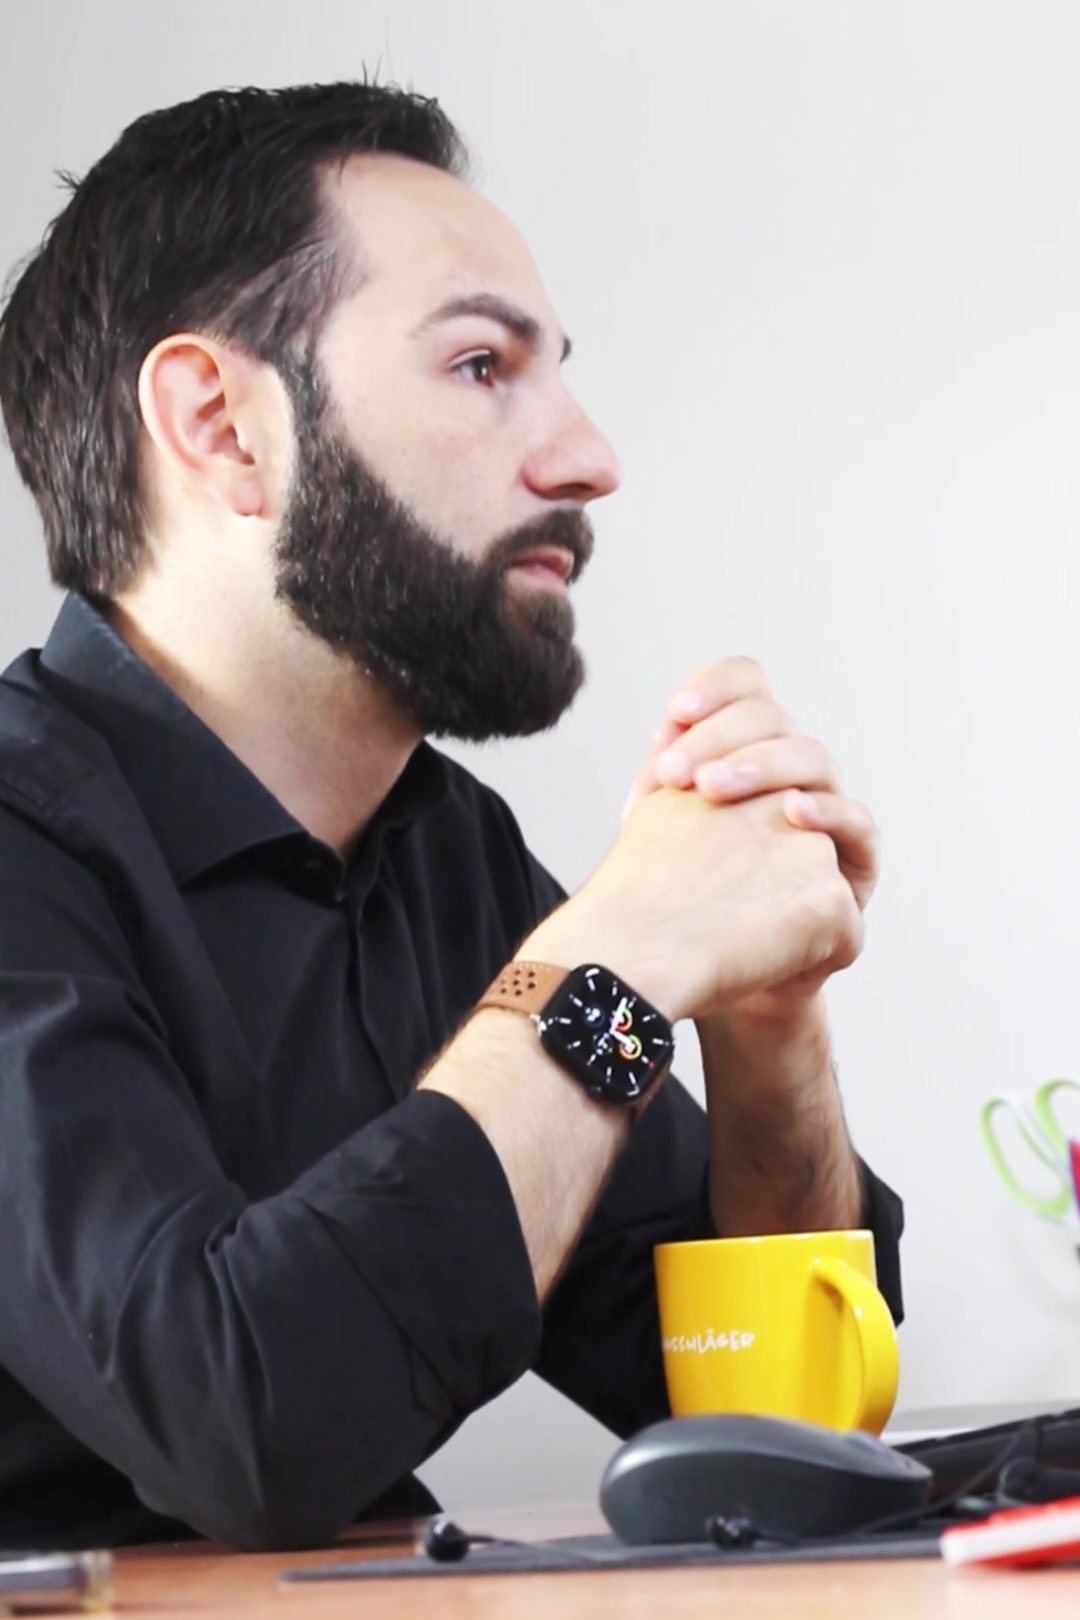
Je m’appelle Jean-Pierre. Mais JP, c’est encore mieux.
Je ne viens pas du monde de la finance : fac de sport, plusieurs expériences professionnelles, et surtout une grande curiosité pour comprendre comment fonctionne l’argent. Mon premier contrat d’assurance vie date de 2009, et depuis je n’ai jamais arrêté d’apprendre, d’investir et d’expérimenter.
Avant de créer mon cabinet, j’ai travaillé 3 ans dans un réseau de courtage, où j’ai terminé 3 fois n°1 français en performance et meilleur manager national.
En 2025, je crée Caméléon Patrimoine & Consulting pour exercer ce métier autrement : avec plus de pédagogie, plus de proximité et une vraie vision long terme.
Échanger avec JPDes partenaires de confiance
Je travaille avec plusieurs compagnies reconnues et je fais partie du Groupement National des Courtiers d’Assurances (GNCA), un réseau de courtiers indépendants.



Avis clients
Note moyenne sur Google
Vous avez été accompagné par JP ? Votre avis aide d’autres personnes à franchir le pas.
Questions fréquentes
L’analyse de votre situation et de votre gestion actuelle est réalisée sans frais.
L’objectif est simplement de comprendre votre organisation patrimoniale, vos contrats existants et vos objectifs.
Concernant l’assurance emprunteur, la rémunération fonctionne uniquement si une économie est réalisée.
Le barème est de 10 % de l’économie obtenue, avec un plafond de 850 €.
Mon rôle ne s’arrête pas à la mise en place d’un contrat.
Dans le cadre du conseil, il est d’ailleurs prévu un suivi régulier de la situation des clients.
Concrètement, nous faisons généralement un point au moins une fois par an afin de revoir les stratégies mises en place, suivre les investissements et vérifier qu’ils restent cohérents avec votre situation et vos objectifs.
L’assurance vie est un contrat d’épargne qui permet de faire évoluer son capital dans le temps.
Concrètement, vous effectuez des versements sur un contrat d’assurance vie, et cet argent est investi sur différents supports : des supports sécurisés comme le fonds euros, ou des supports d’investissement appelés unités de compte.
L’objectif peut être multiple : constituer une épargne, préparer la retraite, financer des projets ou transmettre un patrimoine.
C’est cette souplesse qui fait de l’assurance vie l’un des placements les plus utilisés en France.
Il n’existe pas une seule meilleure assurance vie.
Un bon contrat dépend de plusieurs éléments : les frais, les supports d’investissement disponibles, les options de gestion ou encore la solidité de l’assureur.
Mais surtout, le meilleur contrat est celui qui correspond à votre situation et à vos objectifs.
Un contrat utilisé pour préparer la retraite ne sera pas forcément le même que celui utilisé pour transmettre un capital ou diversifier son épargne.
Oui. Contrairement à une idée reçue, l’argent placé sur une assurance vie n’est pas bloqué.
Il est possible de faire un rachat partiel ou total à tout moment.
La durée de 8 ans souvent évoquée correspond simplement à un avantage fiscal.
Après cette durée, les retraits bénéficient d’une fiscalité plus avantageuse.
Le livret A et l’assurance vie ne remplissent pas le même rôle.
Le livret A est souvent utilisé comme épargne de sécurité, avec un capital garanti et disponible à tout moment.
L’assurance vie s’inscrit davantage dans une logique de construction de patrimoine : faire évoluer son épargne, préparer des projets ou anticiper la transmission.
Dans la pratique, les deux solutions sont souvent complémentaires.
Parce que l’assurance vie est l’un des outils les plus simples pour organiser la transmission de son patrimoine.
Elle permet de désigner librement les bénéficiaires qui recevront le capital en cas de décès. L’argent n’entre pas directement dans la succession classique, ce qui offre plus de souplesse pour organiser les choses.
Autre point important : l’assurance vie bénéficie d’un cadre fiscal spécifique, avec des abattements qui peuvent permettre de transmettre une partie du capital dans de bonnes conditions fiscales.
C’est d’ailleurs pour cela que l’assurance vie est souvent utilisée dans une stratégie patrimoniale : elle permet à la fois de faire évoluer son épargne pendant sa vie et d’anticiper la transmission à ses proches.
Tout dépend des supports d’investissement choisis dans le contrat.
Le fonds en euros est généralement sécurisé : le capital est garanti et les intérêts viennent s’ajouter chaque année.
Les unités de compte, elles, permettent d’investir sur les marchés financiers. Elles offrent un potentiel de rendement plus élevé, mais comportent aussi un risque de perte en capital.
Dans la pratique, la stratégie consiste souvent à trouver le bon équilibre entre sécurité et performance, en fonction de votre profil et de vos objectifs.
Oui… mais pas pour tout le monde.
Le PER (Plan Épargne Retraite) permet de déduire les sommes versées de votre revenu imposable. Concrètement, vous mettez de l’argent de côté pour votre retraite, et vous payez moins d’impôts l’année du versement.
Mais il y a un point important : l’épargne placée sur un PER est en principe bloquée jusqu’à la retraite, sauf cas particuliers.
Le PER devient donc particulièrement intéressant pour les personnes qui paient déjà des impôts et qui souhaitent en même temps préparer leur retraite.
Bien utilisé, c’est un vrai levier fiscal. Mal utilisé, cela peut simplement devenir de l’épargne bloquée.
Contact
Parlons de vos projets.
Un premier échange, sans engagement, pour faire le point sur votre situation. Je vous réponds dans les plus brefs délais.